Australia -
 India -
 Japan -
 South
Korea -
 Vietnam -
 Malaysia -
 Philippines -
 Thailand -
 Europe -
 Belgium -
 France -
 Germany -
 Greece -
 Italy -
 Nederlands -
 Poland -
 Spain -
 Turkiye -
 Ukraine -
 United
Kingdom -
 Brazil -
 Mexico -
 Arab
States -
 Israel -
 Southern
Africa -
 Canada -
 USA -




标普报告:阳光氢能以35%市占率稳居中国电解槽市场第一
 2026.09.16
 香橙会研究院
 245


标普全球(S&P Global)8月份发布《Quarterly Power-to-X 报告(2026年第二季度)》。报告显示,2026年上半年中国电解槽市场订单总量约1062兆瓦(MW),行业整体较去年同期下滑约29%。在行业收缩的逆风中,阳光氢能以35%的订单份额断层领先,稳居国内第一。
报告同时指出,全球约51 GW早期绿色氢能产能自2023年第二季度以来长期停滞,产业正经历深度调整,头部企业的份额集中更显可贵。
01.全球绿氢市场:中国、欧洲和印度领跑
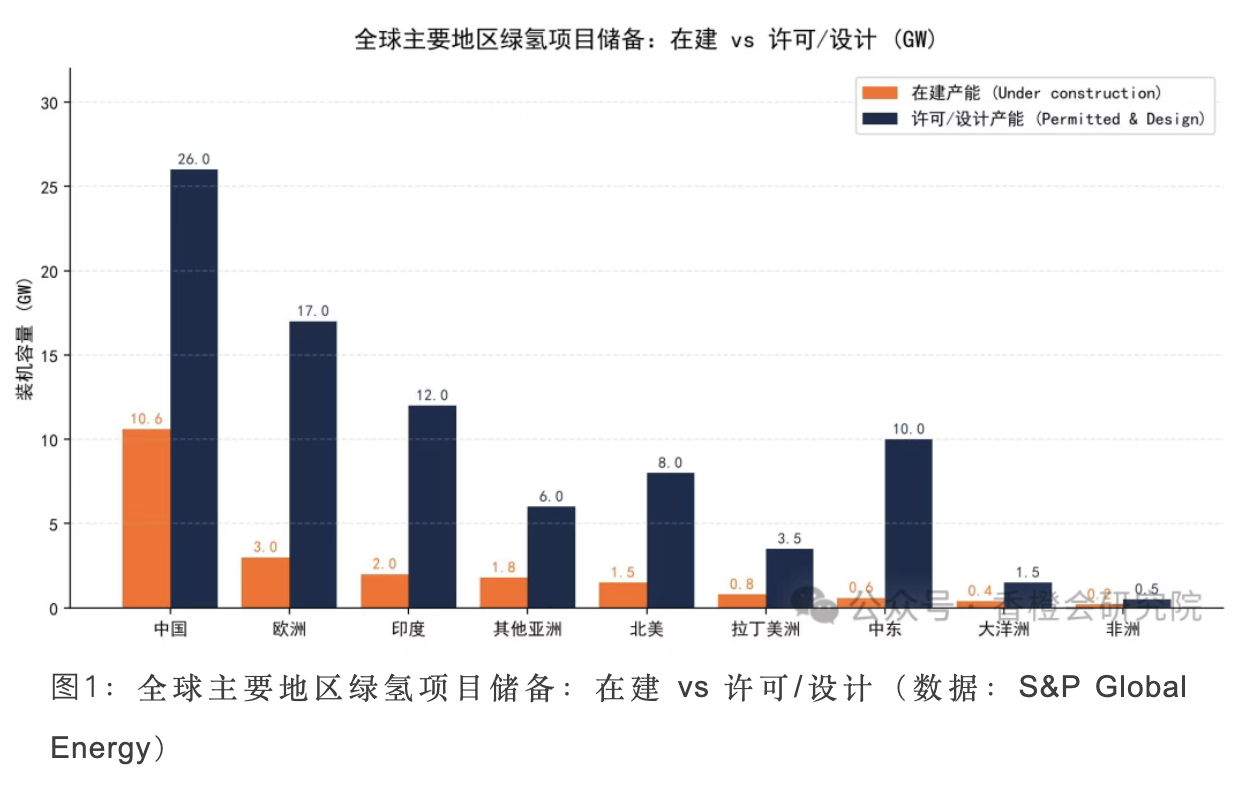
标普在这份报告指出,截至2026年第二季度末,全球已获许可或进入设计阶段的绿氢项目储备已超过 104 GW,中国以 26 GW 居首(占全球 25%),其中18 GW 计划于 2028 年前投运;欧洲与印度分别拥有 17 GW 与 12 GW 的多元化项目储备,且部署时间表较为均衡,预计持续至 2032 年。
在建产能方面,中国以 10.6 GW 继续保持领先,全球在建总容量已超过 18 GW。第二季度共有 18 个项目破土动工,其中 10 个位于中国。
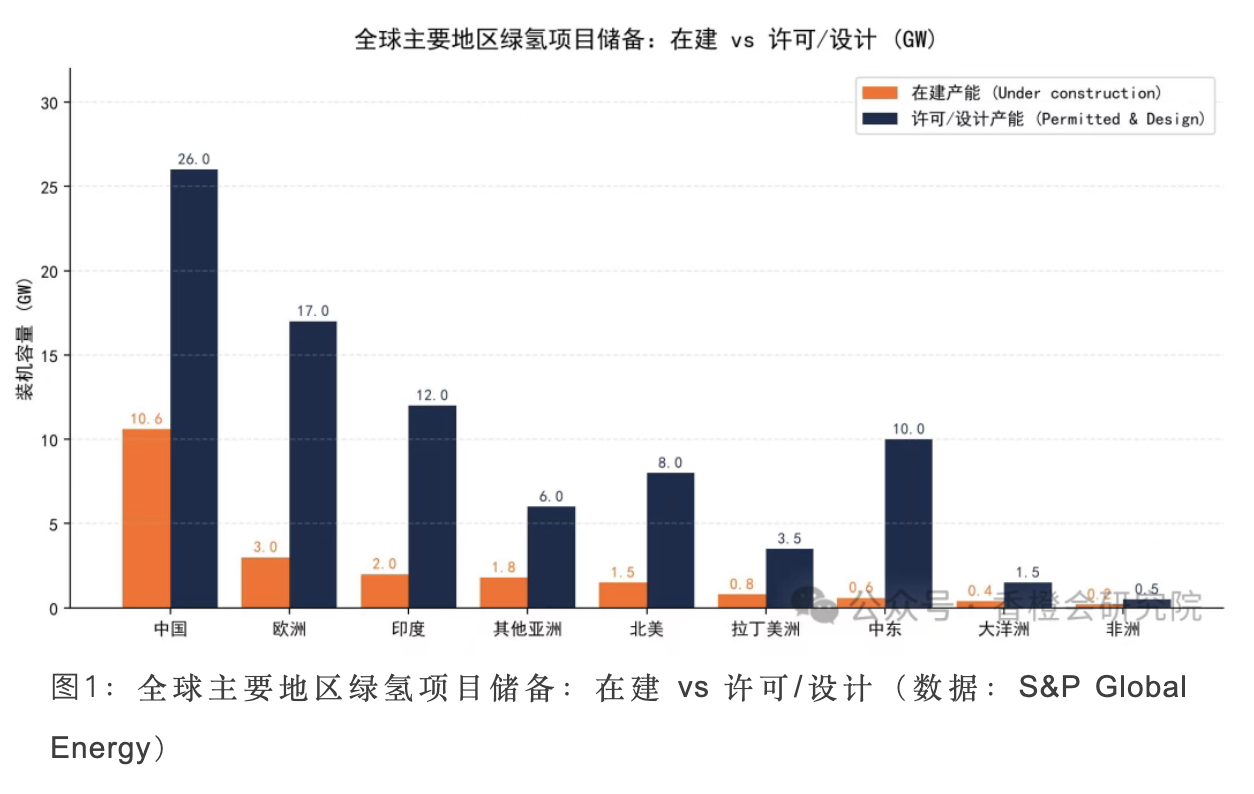
中东是今年第二季度先进项目储备增长最快的区域之一。报告期内,阿曼 Acme 集团宣布分两期共 3.2 GW 的绿氢与绿氨项目获批;Hynfra PSA 的 1 GW 阿曼绿氨项目启动 FEED 研究。
欧洲方面,法国液空(Air Liquide)160 MW 的 ELYgator 项目 5 月开始安装 PEM 电解模块,计划 2027 年底投运,道达尔(TotalEnergies)将每年采购 15,000 吨。
02.中国TOP10 排名:阳光氢能35%断层领先
报告同步披露了2026年上半年中国电解槽 OEM 订单份额排名(见表1)。阳光氢能以 35% 的份额高居榜首,约等于第二名(Qingqiji 青骐骥,15%)的 2.3 倍。TOP10 企业合计拿下约 91% 的订单份额,行业集中度极高。
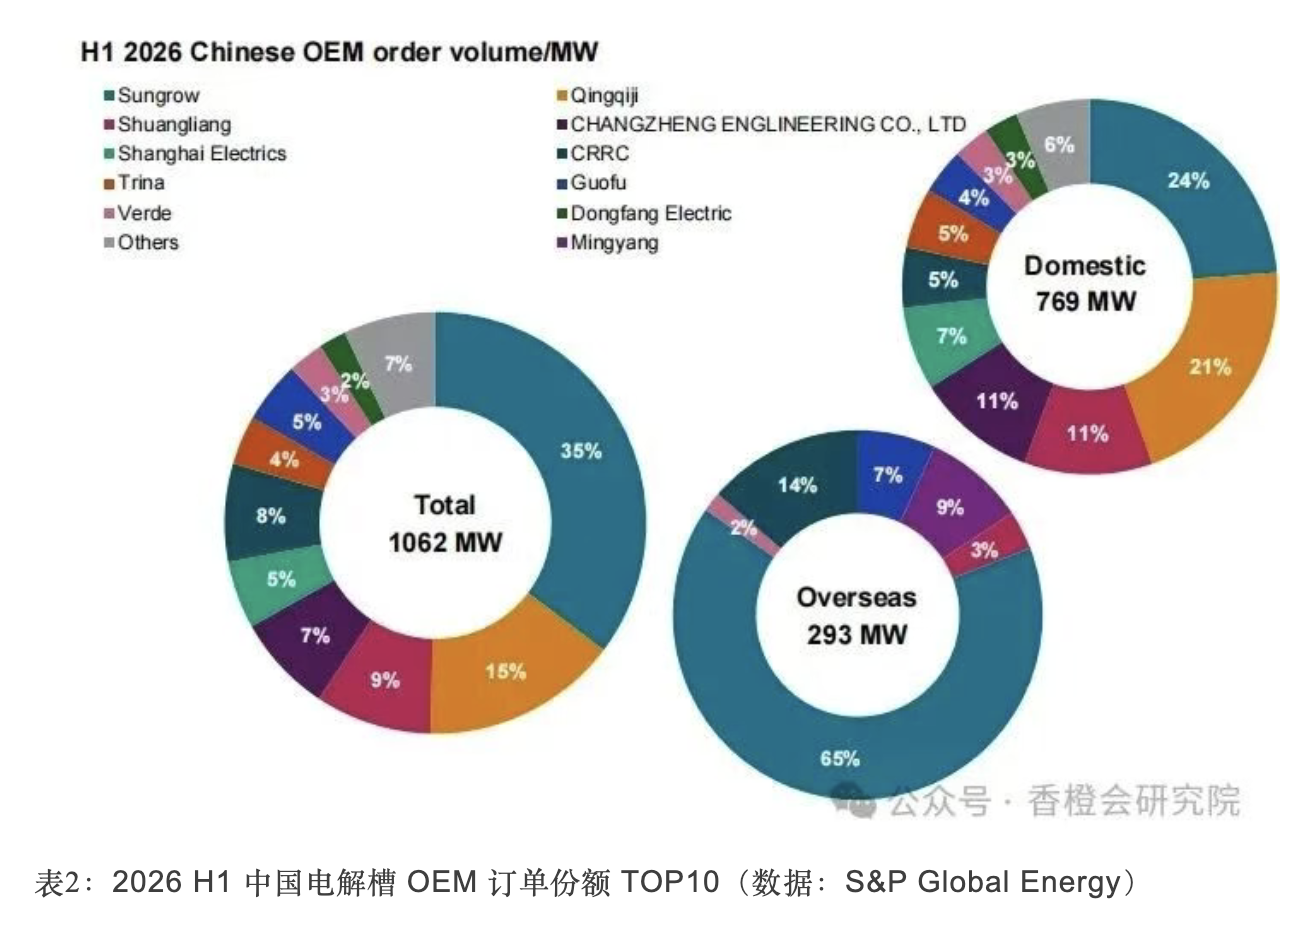
从份额结构看,阳光氢能断层领先第一梯队;Shuangliang(双良)、CRRC(中车)、CHANGZHENG ENGINEERING(航天工程)份额在 7%–9% 之间,构成第二梯队;Shanghai Electrics(上海电气)、Trina(天合)、Guofu(国富氢能)、Verde(南通安思卓)、Dongfang Electric(东方电气)等份额均在 5% 及以下,构成第三梯队。剩余约 9% 的份额由 Others(其他)中的若干小厂商瓜分。
03.逆势领跑:35% 市占率的含金量
从订单规模看,2026年上半年中国电解槽订单签约总量为1062 MW,其中国内订单 769 MW、海外装机容量 293 MW。在参与统计的十余家主要原始设备制造商(OEM)中,阳光氢能以 35% 的份额位居榜首,第二名份额约为 15%。换言之,市场上每签约约3套电解槽,就有1套来自阳光氢能。
这份份额的含金量,在于它是在行业收缩背景下取得的。报告指出,与 2025 年上半年相比,中国电解槽订单量下降约 29%,碱性电解槽虽仍占据主导地位,但订单正持续稳定地流向龙头企业。当增量放缓、存量竞争加剧,具备技术、产能与交付能力的头部企业反而加速收割份额,行业集中度进一步提升,这正是存量市场“强者恒强”的典型写照。
04.双轮驱动:国内领跑 + 海外突破
阳光氢能的市场领先不仅体现在份额上,更体现在订单的持续增长。报告披露,随着隆基退出 150 兆瓦吉电股份梨树风光制绿氢生物质耦合绿色甲醇项目,阳光氢能的相关订单量进一步增长,承接了行业格局调整带来的溢出需求。
海外市场同样加速突破。报告显示,阳光氢能中标肯尼亚 Olkaria 地热制氢/氨项目 80 兆瓦电解槽最大份额——该项目是全球首个“地热发电—电解制氢—绿氨合成—化肥生产”一体化项目。在国内市场之外,阳光氢能已跻身中国境外碱性电解槽订单的头部阵营,形成“国内领跑、海外突破”的双轮驱动格局。
 2026.08.27
 22854
 2026.08.10
44347
 2026.08.06
10971




 AI总结